Perguntar se o pró-labore é obrigatório no Simples Nacional costuma vir depois de uma conversa incômoda: o sócio descobre que outra empresa parecida com a dele retira tudo como lucro, sem recolher nada, e fica com a sensação de estar pagando imposto à toa.
A resposta depende de um detalhe que quase nunca é explicado direito. A lei não manda toda empresa fixar uma retirada. Ela determina que o sócio que trabalha no negócio seja remunerado como contribuinte individual da Previdência. São coisas diferentes, e é nessa distinção que mora o risco.
Quem tem CNPJ com atividade, nota fiscal emitida e sócio administrando o dia a dia está, sim, obrigado. Quem tem sócio apenas de capital, sem qualquer função executiva, não está. O problema é que a Receita Federal não acredita em declaração de boa intenção: ela olha o comportamento da empresa.
Quando o pró-labore é obrigatório no Simples Nacional segundo a lei
A base está na Lei 8.212/1991, artigo 12, inciso V, que enquadra como contribuinte individual o sócio que presta serviço à própria sociedade. A Instrução Normativa RFB 2.110/2022 detalha a operação desse enquadramento, e a Lei Complementar 123/2006 não cria exceção alguma para optantes do regime simplificado.
Em outras palavras: o recolhimento unificado não dispensa a contribuição previdenciária do sócio administrador. O DAS cobre a parte patronal sobre essa remuneração nos Anexos I, II, III e V, mas a contribuição do próprio sócio sempre sai por fora.
Na prática, a exigência aparece quando o sócio:
- Administra, assina pelo CNPJ ou responde por decisões operacionais
- Atende clientes, executa o serviço ou coordena a equipe
- Retira dinheiro da empresa de forma regular para viver
Já o sócio que entrou apenas com capital, não consta como administrador no contrato social e não participa da operação pode receber somente lucros. Esse é o desenho legítimo, e ele precisa estar coerente no papel e na rotina. Se o contrato diz “sócio administrador” e a empresa nunca declarou remuneração, a incoerência é visível para a fiscalização em uma consulta de cadastro.
O mito da empresa sem faturamento
Existe uma leitura equivocada muito repetida: “não faturei, então não devo nada”. A obrigação previdenciária nasce da remuneração paga, não do faturamento. Empresa parada, sem receita e sem retirada, não gera contribuição de sócio.
O que não pode acontecer é a empresa movimentar contas, pagar despesas pessoais pelo CNPJ e sustentar o sócio sem registrar isso como remuneração. Esse dinheiro tem natureza de rendimento do trabalho e é tratado como tal quando cruzado com a declaração de pessoa física.
Qual o valor mínimo e como a conta é montada em 2026
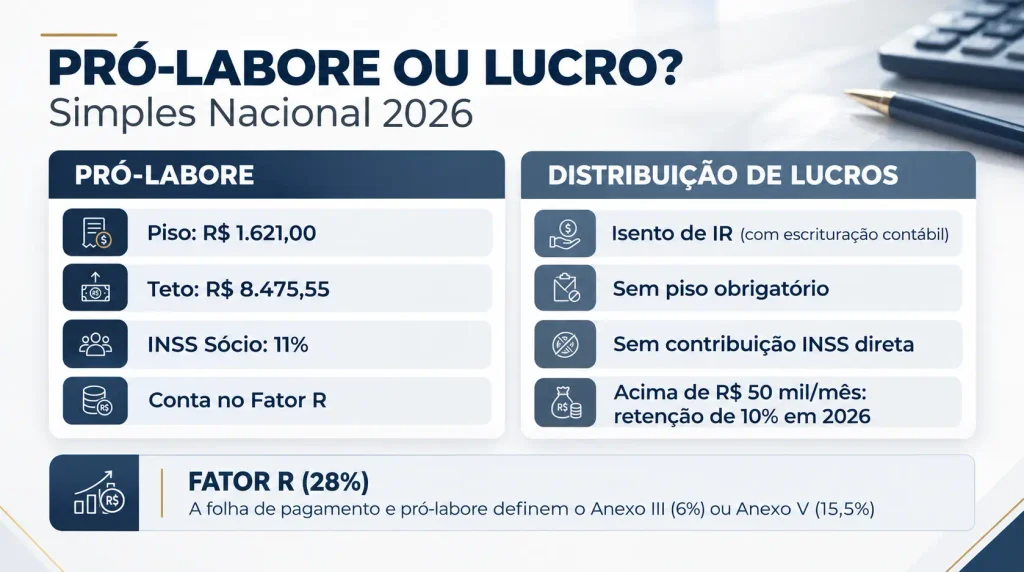
Não existe regra que obrigue a retirada a ser igual ao salário mínimo. O que existe é um piso de base de cálculo: havendo remuneração, ela não pode ser inferior ao salário mínimo, hoje em R$1.621,00. E existe um teto, porque a contribuição do sócio para no teto previdenciário é de R$8.475,55.
Sobre a retirada incidem duas parcelas. A contribuição do sócio, de 11%, descontada da própria remuneração é limitada ao teto, o que resulta em no máximo R$932,31 por mês. E o Imposto de Renda retido na fonte, pela tabela progressiva, com a isenção ampliada para rendimentos mensais de até R$5.000 e redutor parcial até R$7.350, conforme a nova regra do Imposto de Renda vigente desde janeiro de 2026.
A cota patronal de 20% sobre essa remuneração existe, mas já está contemplada no percentual do DAS para a maioria das atividades de serviço. A exceção é o Anexo IV, onde construtoras, empresas de vigilância, limpeza e escritórios de advocacia recolhem essa parte separadamente.
Vale registrar o que a retirada do sócio não carrega: não há FGTS, não há 13º obrigatório, não há férias com adicional de um terço e não há vínculo trabalhista. Confundir a remuneração do administrador com folha de CLT é um erro de classificação que distorce o custo real do quadro societário.
Onde isso é declarado
O valor entra no eSocial pelo evento de remuneração do contribuinte individual, fecha na DCTFWeb e vira um DARF com vencimento no dia 20 do mês seguinte. Empresa que paga o DAS em dia, mas nunca transmitiu essa informação, aparece no sistema como quem tem sócio administrador sem remuneração declarada.
Por que retirar só lucro sai caro no médio prazo
Distribuir lucro é legítimo, previsto na Lei 9.249/1995 e isento de Imposto de Renda na pessoa física quando há escrituração contábil regular que comprove a existência do resultado. Empresa sem contabilidade formal fica limitada ao lucro presumido menos os tributos, e o excedente vira rendimento tributável.
O que muda o cálculo é a combinação de três fatores que passaram a pesar juntos.
O primeiro é previdenciário. Retirada baixa, ou inexistente, significa ausência de cobertura. Sem contribuição não há auxílio por incapacidade, não há salário-maternidade e não há tempo de contribuição sendo formado. Uma sócia de clínica que passa dois anos retirando apenas lucro simplesmente não tem proteção se precisar se afastar.
O segundo é o Fator R. Atividades de serviço migram entre o Anexo III, com alíquota inicial de 6%, e o Anexo V, que parte de 15,5%, conforme a folha dos últimos doze meses representa 28% ou mais da receita bruta. A remuneração dos sócios entra nesse numerador. Cortar a retirada para economizar INSS pode empurrar a empresa inteira para uma faixa quase dez pontos mais cara sobre o faturamento.
O terceiro é a tributação de dividendos a partir de 2026. Pagamentos de lucro acima de R$ 50 mil no mês, de uma mesma empresa para a mesma pessoa física, passaram a sofrer retenção de 10% na fonte, e há tributação mínima para rendas anuais elevadas. A estratégia de concentrar tudo em distribuição perdeu parte da vantagem que tinha.
Montar essa proporção exige simulação com números reais, mês a mês, porque o Fator R é móvel e o resultado muda conforme o mix de receita. É uma conta de planejamento, não uma regra fixa que serve para todas as empresas.
Como corrigir uma empresa que nunca declarou retirada
Diagnóstico primeiro. Vale levantar quanto o sócio efetivamente retirou nos últimos anos, o que foi registrado como lucro, o que foi lançado como despesa da empresa e o que aparece na declaração de pessoa física. Divergências entre esses quatro pontos são exatamente o que a malha fina procura.
Depois vem a correção. Ela envolve retificar declarações do eSocial e DCTF Web nas competências afetadas, recolher as contribuições em atraso com multa e juros e, quando o valor for relevante, negociar parcelamento. Existindo também guias unificadas em aberto, o parcelamento do Simples Nacional corre em trilho próprio, separado do débito previdenciário.
Trocar de escritório no meio desse processo assusta, mas é mais simples do que parece: a documentação é do cliente, não do contador, e a transferência de responsabilidade técnica segue procedimento padrão do conselho de classe. O que costuma travar a saída é a dependência de um profissional que não devolve arquivos nem explica o que fez, e isso se resolve com a lista certa de documentos em mãos.
Ficou interessado em nossos serviços?
Fale com a SGV Serviços Contábeis. Orçamento sem compromisso.
Conclusão
O pró-labore é obrigatório no Simples Nacional para o sócio que trabalha na empresa, porque a lei previdenciária o enquadra como contribuinte individual. Não há valor único obrigatório, mas há piso de R$1.621,00 e teto de R$8.475,55 para a base de cálculo, com 11% de contribuição do sócio e Imposto de Renda pela tabela progressiva.
Retirar apenas lucro deixa o sócio sem cobertura previdenciária, pode jogar a empresa do Anexo III para o Anexo V pelo Fator R e, desde 2026, já não escapa de tributação em valores altos. A definição correta é uma simulação, revisada ao longo do ano, e não um número copiado de outra empresa.
A SGV Serviços Contábeis faz esse acompanhamento para prestadores de serviço e pequenas empresas do Simples Nacional, com contabilidade 100% online, sem exigir deslocamento. Fale com a SGV e receba uma simulação da retirada ideal para o seu CNPJ antes do próximo fechamento.
