Existe uma conta que aparece pouco nas conversas sobre o regime simplificado e derruba o caixa de muita empresa de serviço: o INSS no Simples Nacional nem sempre está embutido na guia mensal. Em boa parte dos casos está. Em outros, a parte previdenciária sai por fora, em documento próprio, com vencimento próprio.
O problema é que a diferença entre um caso e outro não aparece no boleto. O DAS é emitido, o valor é pago, o extrato do PGDAS-D fica sem pendência e a empresa segue meses acreditando que está em dia. A conta reaparece depois, com multa e juros, quando a Receita cruza a folha declarada no eSocial com o que foi efetivamente recolhido.
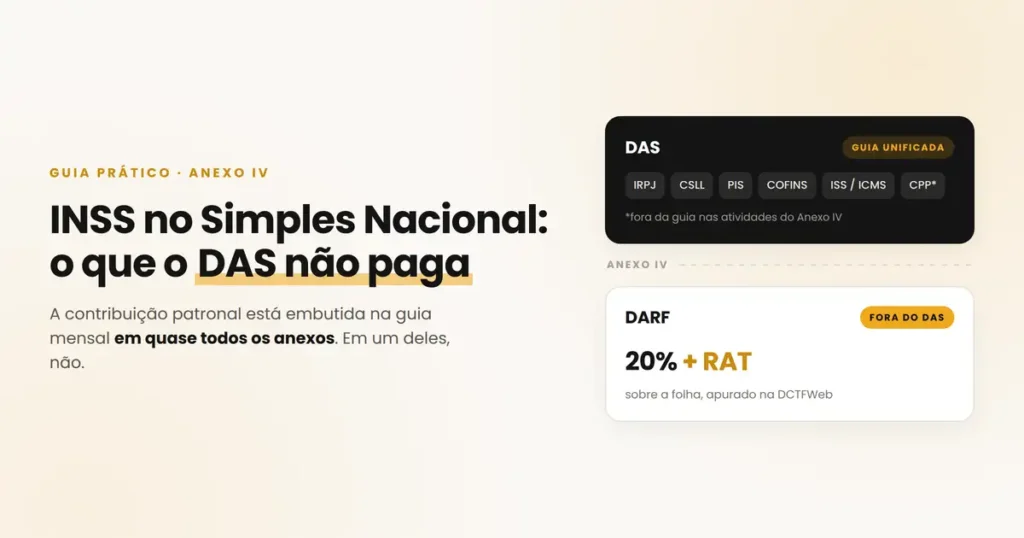
A resposta curta: empresas dos Anexos I, II, III e V têm a Contribuição Previdenciária Patronal (CPP) dentro do DAS. Empresas do Anexo IV pagam essa contribuição separadamente, a 20% sobre a folha, mais RAT. E, independentemente do anexo, existem duas outras frentes previdenciárias que nunca estiveram dentro da guia unificada: o desconto do trabalhador e o pró-labore dos sócios.
Por que o Anexo IV muda tudo no INSS no Simples Nacional
A regra vem da Lei Complementar 123/2006. O artigo 13 lista os tributos que o recolhimento unificado substitui e, no inciso VI, exclui expressamente a contribuição patronal para as atividades do Anexo IV. Não é interpretação de escritório, é texto de lei, e a Receita Federal mantém orientação pública específica sobre isso.
Entram nesse anexo, entre outras atividades:
- Construção civil, obras e serviços de engenharia
- Vigilância, limpeza e conservação
- Serviços advocatícios
- Paisagismo e decoração de interiores
Quem opera nessas frentes calcula a patronal pela regra geral: 20% sobre o total da folha, somados ao RAT de 1%, 2% ou 3% conforme o grau de risco do CNAE, ajustado pelo FAP. Esse enquadramento nasce da atividade declarada ainda na abertura de empresa, e um CNAE definido às pressas joga o negócio em um anexo que não corresponde ao que ele realmente faz. Há um alívio relevante, porém: optantes pelo regime simplificado continuam dispensados da contribuição a terceiros, o chamado Sistema S. Uma empresa fora do Simples pagaria cerca de 5,8% adicionais nessa rubrica. A do Anexo IV, não.
A situação mais delicada é a da empresa com atividades mistas, que fatura parte no Anexo IV e parte em outro anexo. Quando dá para identificar em qual atividade cada empregado trabalha, o recolhimento é segregado. Quando não dá, a orientação da Receita é calcular a contribuição cheia e aplicar sobre ela a proporção da receita do Anexo IV no faturamento do mês. Esse rateio muda a cada competência, porque o mix de receita muda.
Quem recebe define quanto se recolhe
Discutir apenas o anexo resolve metade da questão. A outra metade é entender que a folha de uma empresa de serviço costuma ter três destinos de pagamento, e cada um tem tratamento previdenciário próprio.
Funcionário registrado em CLT
Aqui há duas parcelas distintas, e confundi-las é a origem de boa parte dos passivos.
A primeira é o desconto do trabalhador, retido no holerite por alíquotas progressivas que sobem por faixa salarial e são limitadas ao teto do INSS, reajustado por decreto todo ano. Esse valor nunca esteve dentro do DAS, em anexo nenhum. A empresa apenas reter e repassar. Não repassar configura apropriação indébita previdenciária.
A segunda é a cota patronal, e é ela que segue a lógica do anexo descrito acima. Quem chegou ao regime simplificado pelo desenquadramento de MEI costuma sentir a diferença logo na primeira folha: como microempreendedor, a empresa recolhia 3% sobre o salário do único empregado permitido; depois da migração, a conta passa a obedecer à regra do anexo. Some-se o FGTS, hoje recolhido pelo FGTS Digital, que não é contribuição previdenciária mas vence junto e costuma entrar no mesmo pacote de esquecimento.
Pró-labore dos sócios
Sócio que trabalha na empresa é contribuinte individual e precisa de pró-labore definido em contrato ou ata. Sobre esse valor incide 11% de contribuição do sócio, com o teto do INSS como limite superior e o salário mínimo como piso.
A empresa também deve a patronal de 20% sobre o pró-labore. E aqui está o ponto que passa despercebido: nos Anexos I, II, III e V, essa patronal já está contemplada no percentual do DAS. No Anexo IV, ela sai por fora, exatamente como a dos empregados.
Reduzir o pró-labore ao mínimo legal parece economia imediata, mas encurta a base de cálculo de aposentadoria, auxílio por incapacidade e salário-maternidade. É uma decisão de planejamento, não de corte de custo.
Prestador contratado e a retenção de 11%
Empresa que contrata serviço com cessão de mão de obra ou empreitada, nas hipóteses do artigo 31 da Lei 8.212/91, reter 11% sobre o valor bruto da nota fiscal e recolher em nome do prestador. Vale para tomador e para prestador do Simples, com particularidades por atividade.
O prestador do Anexo IV que sofre retenção pode compensar o valor retido com a contribuição patronal devida no mês. Sobrando saldo, cabe pedido de restituição ou compensação via PER/DCOMP. Muita empresa deixa esse crédito parado por anos sem saber que ele existe.
Fator R: o cálculo que decide o anexo antes do INSS
Algumas atividades de serviço não têm anexo fixo. Elas migram entre o Anexo III e o Anexo V conforme o Fator R, que é a razão entre a folha de pagamento dos últimos doze meses, incluindo pró-labore e encargos, e a receita bruta do mesmo período.
Chegando a 28% ou mais, a atividade é tributada pelo Anexo III, com alíquota inicial de 6%. Abaixo disso, cai no Anexo V, que começa em 15,5%. A diferença de carga pode ultrapassar nove pontos percentuais sobre o faturamento.
Como o pró-labore compõe o numerador desse cálculo, existe uma tensão real: aumentar a remuneração do sócio eleva a contribuição previdenciária, mas pode derrubar a alíquota do DAS inteiro. O número que fecha essa conta é diferente para cada empresa e precisa ser refeito mês a mês, porque o Fator R é móvel.
Vale reforçar que esse mecanismo não alcança o Anexo IV. Construtoras, empresas de vigilância, limpeza e escritórios de advocacia permanecem no Anexo IV independentemente do tamanho da folha.
Onde declarar e como pagar a parte que fica fora do DAS
O caminho operacional mudou bastante nos últimos anos e ainda gera confusão com material antigo circulando na internet.
A folha é lançada no eSocial. As informações fecham na DCTFWeb, que apura os débitos previdenciários e gera um DARF numerado. O antigo GPS com código 2100 saiu de cena para quem já está integrado ao eSocial, o mesmo valendo para o código 2003 das empresas com atividade mista. O FGTS segue por fora, no FGTS Digital.
O prazo de vencimento do DARF previdenciário é o dia 20 do mês seguinte, antecipando para o dia útil anterior quando cair em fim de semana ou feriado. É uma data distinta do DAS, que vence no dia 20 com a mesma regra de antecipação, e essa coincidência engana: são duas guias, dois documentos e duas apurações.
Três sinais de que algo está errado no recolhimento:
- A empresa presta serviço de engenharia, limpeza, vigilância ou advocacia e emite somente o DAS todo mês
- O eSocial registra folha, mas não existe DARF previdenciário correspondente na DCTFWeb
- Há retenção de 11% em notas emitidas e nenhum abatimento aplicado na apuração da patronal
Identificado o problema, a ordem é retificar as declarações e só então tratar do passivo. Para as guias unificadas em atraso, existe o parcelamento de Simples Nacional; os débitos previdenciários do Anexo IV são negociados em parcelamento próprio, na Receita Federal.
Ficou interessado em nossos serviços?
Fale com a SGV Serviços Contábeis. Orçamento sem compromisso.
Conclusão
O INSS no Simples Nacional funciona em camadas. A patronal está embutida na guia unificada nos Anexos I, II, III e V, e sai em documento separado no Anexo IV, a 20% mais RAT. O desconto do empregado e a contribuição de 11% sobre o pró-labore correm por fora em qualquer anexo. O Fator R define, para parte das atividades de serviço, se a empresa será tributada pelo Anexo III ou pelo V. E todo esse conjunto é declarado no eSocial, apurado na DCTFWeb e pago por DARF.
Errar o enquadramento não costuma doer no mês seguinte. Dói quando a fiscalização olha cinco anos para trás. Por isso, a classificação do CNAE, a definição do pró-labore e o acompanhamento mensal do Fator R precisam ser tratados como rotina, não como ajuste de fim de ano.
A SGV Serviços Contábeis trabalha exatamente nesse recorte: prestadores de serviço e empresas do Simples Nacional e do MEI, com contabilidade 100% online, sem fila e sem deslocamento. Fale com a SGV e receba um diagnóstico do seu enquadramento antes que a próxima guia vença.
