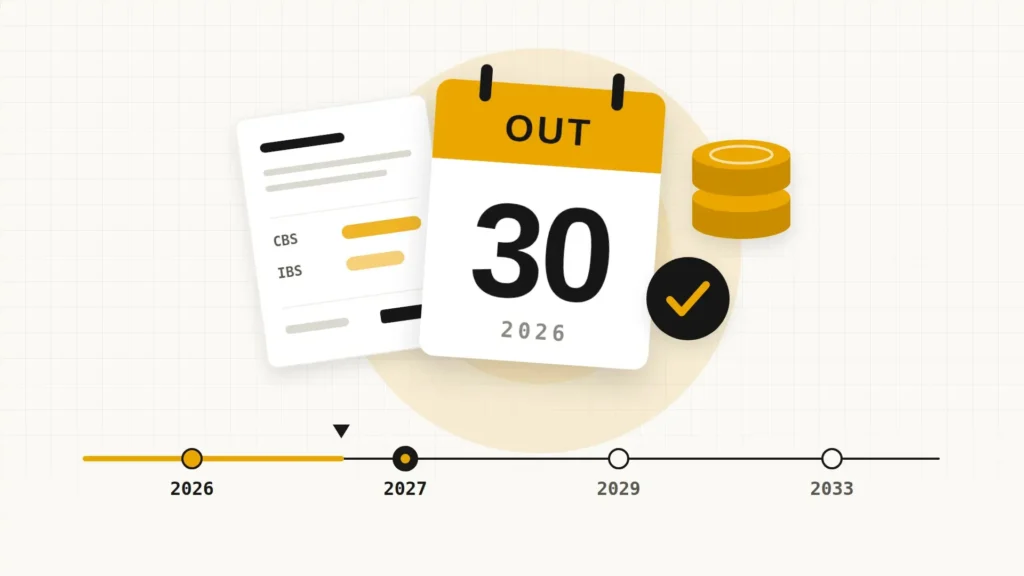
Quem pesquisa quando começa a valer a reforma tributária costuma esperar uma data só. Ela não existe. A reforma já está em vigor desde 1º de janeiro de 2026, mas cada parte chega ao bolso de um jeito e em um momento diferente.
Para a empresa do Simples Nacional, a data que pesa agora não está nem em 2027 nem em 2033. É 30 de outubro de 2026, prazo final para decidir como o IBS e a CBS serão pagos no primeiro semestre do ano que vem. Essa escolha mexe no preço, na margem e na chance de fechar contrato com a empresa cliente.
O resto do calendário existe e importa, mas tem outro peso. Este texto separa o que já vale hoje, o que exige decisão nas próximas semanas e o que só aparece daqui a alguns anos.
Quando começa a valer a reforma tributária, na prática
A base legal é a Emenda Constitucional 132/2023, que criou o novo modelo, e a Lei Complementar 214/2025, que detalhou as regras do IBS, da CBS e do Imposto Seletivo. Juntas, elas desenham uma troca lenta de cinco tributos por dois.
Saem PIS, Cofins, IPI, ICMS e ISS. Entram a CBS, contribuição federal, e o IBS, imposto de estados e municípios, administrado por um Comitê Gestor. É o chamado IVA dual: um imposto sobre consumo dividido entre União e entes locais, cobrado em cada etapa com direito a crédito do que foi pago antes.
A resposta curta, então, tem três camadas:
- Para a nota fiscal: já começou em 2026, com campos novos e alíquota simbólica.
- Para o bolso: começa em 1º de janeiro de 2027, quando a CBS substituir PIS e Cofins de verdade.
- Para o sistema completo: termina em 2033, com o fim de ICMS e ISS.
O que já está valendo em 2026 (e quase ninguém sentiu)
O ano de 2026 funciona como um ensaio geral. As notas fiscais passaram a trazer CBS de 0,9% e IBS de 0,1%, somando 1% de alíquota de teste.
Esse valor aparece destacado no documento, mas não sai do caixa. Para quem cumpre as obrigações acessórias, ele é abatido de PIS e Cofins, e a apuração do período tem caráter informativo. Ninguém pagará imposto novo em 2026.
A virada aconteceu em agosto. Desde 3 de agosto de 2026, os sistemas de emissão passaram a rejeitar notas de empresas do regime regular sem os campos de IBS e CBS preenchidos. Até ali, valia uma tolerância que suspendia multas.
Empresas do Simples Nacional e MEI ganharam mais fôlego: o preenchimento desses campos só passa a ser exigido em 2027. Isso explica por que muita clínica e agência ainda não notaram mudança nenhuma no emissor de notas.
O prazo que vence em 30 de outubro e mexe no seu preço
Aqui está o ponto que a maioria dos cronogramas resume em uma linha. A partir de 2027, a empresa do Simples Nacional pode escolher entre duas formas de pagar: IBS e CBS.
Dentro do DAS, como hoje: os novos tributos entram na guia única, no percentual da faixa de faturamento. Simples de operar, mas o cliente que compra da empresa só aproveita como crédito o valor pequeno recolhido na guia.
No regime regular, por fora do DAS: IBS e CBS são apurados separadamente, com alíquota cheia, e a empresa passa a gerar crédito integral para quem contrata o serviço. Em troca, também passa a aproveitar créditos das próprias compras e assume uma rotina de apuração mais detalhada.
O prazo original para essa escolha terminava em setembro. A Resolução CGSN 194/2026 estendeu a data para 30 de outubro de 2026, com efeito a partir de 1º de janeiro de 2027, valendo para o período de janeiro a junho. Quem mudar de ideia tem uma janela de cancelamento entre 3 de novembro e 20 de dezembro, e depois disso a opção fica irretratável para aquele semestre.
A mesma resolução também prorrogou para 15 de outubro o prazo de opção pelo próprio Simples Nacional com efeitos em 2027. Quem está abrindo empresa ou saindo de outro regime precisa observar essa data primeiro.
Como saber qual caminho faz sentido
A pergunta que decide é: quem paga a sua nota fiscal?
Uma clínica que atende clientes pessoa física não ganha nada transferindo crédito, porque o paciente não aproveita imposto. Para ela, ficar com tudo no DAS tende a ser o caminho mais econômico.
Uma agência ou consultoria que fatura para outras empresas vive outra realidade. A partir de 2027, o cliente do regime regular vai comparar fornecedores pelo crédito que cada nota gera. Um orçamento com crédito integral pode sair mais barato para o contratante, mesmo com preço de tabela maior.
Esse cálculo depende de margem, folha de pagamento, perfil de cliente e despesas que geram crédito. Não existe resposta pronta, só simulação feita com os números reais da empresa.
1º de janeiro de 2027: o dia em que o imposto muda de nome no caixa
É a data que mais se aproxima daquilo que as pessoas imaginam quando perguntam pela entrada em vigor. A partir dela:
- PIS e Cofins deixam de existir, substituídos pela CBS cobrada de verdade;
- o IPI vai a zero para quase todos os produtos, exceto os que concorrem com a Zona Franca de Manaus;
- começa o Imposto Seletivo, que incide sobre itens prejudiciais à saúde ou ao meio ambiente, como cigarro e bebida alcoólica;
- O IBS segue simbólico, em 0,1%, durante 2027 e 2028.
A alíquota definitiva da CBS depende de resolução do Senado Federal. As estimativas oficiais apontam para algo perto de 8,8%, número calibrado para arrecadar o mesmo que PIS e Cofins arrecadam hoje. A prorrogação do prazo de opção para o fim de outubro foi pensada justamente para que as empresas decidissem com essa definição mais próxima.
Para o MEI, a guia mensal de valor fixo continua. A mudança visível fica na nota fiscal, que passa a exigir os campos novos.
De 2029 a 2032: a troca lenta de ICMS e ISS
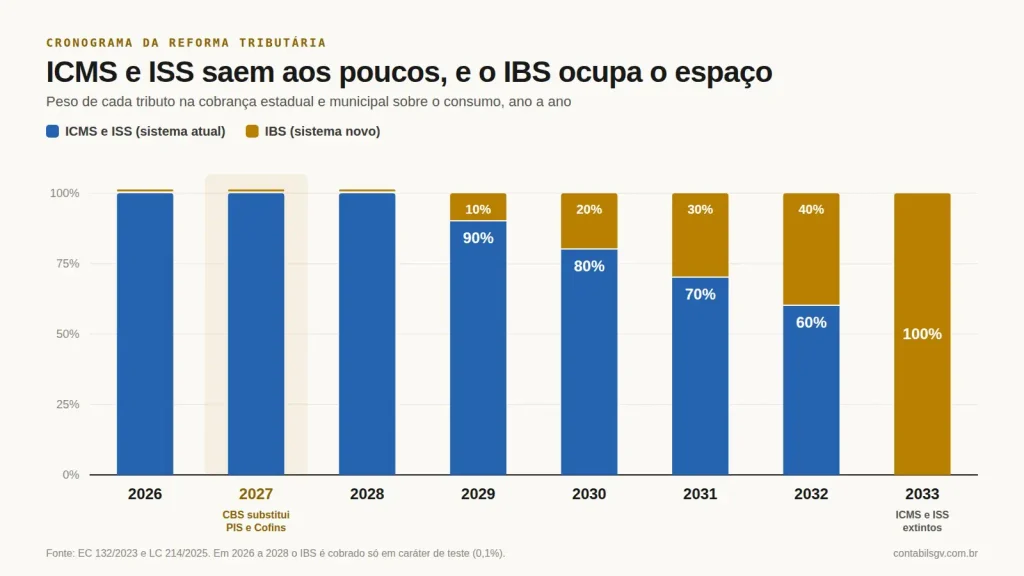
Essa é a parte demorada da transição, e a que mais preocupa quem vende produto ou presta serviço sujeito ao ISS municipal.
ICMS e ISS não somem de uma vez. As alíquotas caem em degraus: ficam em 90% do valor atual em 2029, 80% em 2030, 70% em 2031 e 60% em 2032. Na mesma proporção, o IBS cresce até ocupar o espaço deixado por eles.
Durante esses quatro anos, a empresa convive com os dois sistemas ao mesmo tempo. Isso significa duas lógicas de cálculo na mesma nota, conferência dobrada e atenção redobrada a créditos acumulados de ICMS, que terão regras próprias de aproveitamento.
Benefícios fiscais estaduais e a guerra fiscal entre municípios também vão perdendo força nesse período. Para prestadores de serviço, o ISS deixa de ser pago no município do escritório e o IBS passa a seguir a lógica do destino, ou seja, o local onde está o cliente.
2033: o modelo completo e o que ainda pode mudar até lá
Em 1º de janeiro de 2033, ICMS e ISS deixam de existir. O sistema passa a operar só com CBS, IBS e Imposto Seletivo, e a soma das alíquotas de referência deve ficar na faixa de 26,5% a 28%, conforme as projeções divulgadas durante a tramitação.
Esse percentual cheio, porém, não vale para todo mundo. Saúde, educação, alimentos da cesta básica e algumas atividades profissionais têm reduções de 30% a 60%, e certos itens ficam com alíquota zero. O Simples Nacional continua existindo como regime diferenciado.
Até 2033 ainda haverá revisões de alíquota, regulamentos do Comitê Gestor e ajustes por lei complementar. O cronograma é fixo; os percentuais, nem tanto. Por isso o acompanhamento precisa ser contínuo, e não uma conferência feita uma vez por ano.
O que a empresa do Simples precisa fazer antes do fim do ano
Com o calendário claro, as prioridades se ordenam sozinhas:
- Até 30 de outubro: simular os dois cenários de recolhimento do IBS e da CBS e formalizar a opção, se o regime regular fizer sentido.
- Até 20 de dezembro: revisar a escolha com a alíquota da CBS já definida e cancelar, se os números mudarem.
- Antes de janeiro: testar o emissor de notas com os campos novos e revisar contratos com clientes da empresa, prevendo o repasse do imposto.
Empresas que alugam imóveis seguem um calendário à parte, com regras específicas de enquadramento e emissão de nota a partir de dezembro de 2026.
Conclusão
Saber quando começa a valer a reforma tributária é entender que ela tem datas diferentes para cada pedaço. A nota fiscal mudou em 2026, a caixa mudou em janeiro de 2027, ICMS e ISS encolhem entre 2029 e 2032, e o modelo fecha em 2033.
Para quem está no Simples Nacional, a decisão mais urgente cabe em poucas semanas: escolher até 30 de outubro entre recolher IBS e CBS dentro do DAS ou no regime regular. Errar essa escolha não gera multa, mas pode encarecer o serviço aos olhos do cliente da empresa durante todo o primeiro semestre de 2027.
Se a sua contabilidade atual ainda não apresentou essa simulação, ou demora dias para responder uma dúvida desse tamanho, a SGV Serviços Contábeis pode assumir o seu caso. O atendimento é 100% online, feito diretamente pela contadora. Fale com a SGV e decida o regime de 2027 com os números da sua empresa na mesa.
Enquadramento tributário pequena empresa: como escolher o regime que cobra menos imposto no seu caso
Compare MEI, Simples Nacional, Lucro Presumido e Lucro Real com tabelas de alíquotas, limites e obrigações, e veja qual regime cobra menos…
Ler artigo
Pró-labore é obrigatório no Simples Nacional? A regra, o valor mínimo e o erro que gera autuação
Perguntar se o pró-labore é obrigatório no Simples Nacional costuma vir depois de uma conversa incômoda: o sócio descobre que outra empresa…
Ler artigo
INSS no Simples Nacional: o que o DAS cobre, o que fica de fora e como não pagar duas vezes
Existe uma conta que aparece pouco nas conversas sobre o regime simplificado e derruba o caixa de muita empresa de serviço: o…
Ler artigo