O enquadramento tributário da pequena empresa é a regra que define quanto ela paga de imposto, em quais guias e com que frequência presta contas ao governo. No Brasil existem quatro opções: MEI, Simples Nacional, Lucro Presumido e Lucro Real. Para quem fatura até alguns milhões por ano e presta serviço ou vende ao consumidor final, a escolha quase sempre fica entre as duas primeiras.
A resposta curta é esta: quem fatura até R$ 81 mil por ano e exerce uma atividade permitida paga menos como MEI. Acima disso, o Simples Nacional tende a vencer até a casa dos R$ 3,6 milhões, desde que a empresa acerte o anexo e acompanhe o Fator R. Lucro Presumido e Lucro Real entram na conta em situações específicas, que este guia mostra com números.
O problema é que muita gente decide pelo que ouviu de um conhecido. Abre como MEI uma atividade que não cabe no regime, ou entra no Simples no anexo mais caro sem saber que existia outro. O erro só aparece meses depois, em forma de guia atrasada ou de imposto pago a mais.
O que é enquadramento tributário e por que a decisão pesa
Regime tributário é o conjunto de regras que a Receita Federal aplica para calcular os tributos da empresa. Ele muda a base de cálculo, as alíquotas e a lista de declarações obrigatórias. Duas empresas com o mesmo faturamento podem pagar valores muito diferentes só por estarem em regimes distintos.
A escolha acontece na abertura do CNPJ e, depois disso, em regra só pode ser revista uma vez por ano, no início do ano-calendário. Quem erra fica preso ao regime errado por até doze meses, a não ser que um fato novo, como estourar o limite de faturamento, force a saída.
Três informações decidem quase tudo:
- Receita bruta prevista para os próximos 12 meses, que define quais regimes estão disponíveis.
- Atividade exercida (CNAE), que define se o MEI é permitido e em qual anexo do Simples a empresa cai.
- Margem de lucro e gasto com folha, que mostram se uma base presumida ou o lucro efetivo geram menos imposto.
As 4 opções em uma tabela comparativa
| MEI (Simei) | Simples Nacional | Lucro Presumido | Lucro Real | |
|---|---|---|---|---|
| Limite de faturamento anual | R$ 81 mil em 2026 | R$ 4,8 milhões | R$ 78 milhões | Sem limite (obrigatório acima de R$ 78 milhões) |
| Como o imposto é calculado | Valor fixo mensal | Percentual sobre a receita, por faixa | Percentual sobre um lucro presumido pela lei | Percentual sobre o lucro contábil efetivo |
| Carga típica | Cerca de R$ 82 a R$ 87 por mês | A partir de 4% (comércio) ou 6% (serviços) | Cerca de 11,33% mais ISS em serviços | Varia com o lucro e os créditos |
| Guia de pagamento | DAS-MEI | DAS único | Guias separadas (DARF, ISS, ICMS) | Guias separadas |
| Funcionários | Até 1 | Sem limite | Sem limite | Sem limite |
| Sócios | Não pode ter | Pode ter | Pode ter | Pode ter |
| Complexidade | Muito baixa | Baixa a média | Média a alta | Alta |
Os valores de carga são referências para comparação. A conta real depende da atividade, do município e da folha de pagamento de cada negócio.
MEI: o regime mais barato, com as regras mais estreitas
O Microempreendedor Individual paga um valor fixo por mês, independentemente do quanto vendeu. Em 2026, com o salário mínimo de R$ 1.621, o DAS-MEI ficou assim:
| Atividade | INSS (5% do mínimo) | ICMS / ISS | Total mensal |
|---|---|---|---|
| Comércio ou indústria | R$ 81,05 | R$ 1,00 | R$ 82,05 |
| Prestação de serviços | R$ 81,05 | R$ 5,00 | R$ 86,05 |
| Comércio e serviços | R$ 81,05 | R$ 6,00 | R$ 87,05 |
Esse valor já garante cobertura previdenciária ao titular, como auxílio-doença, salário-maternidade e aposentadoria por idade. Para uma esteticista que fatura R$ 6.500 por mês, o custo tributário anual fica em torno de R$ 1.032, o equivalente a 1,3% da receita. Nenhum outro regime chega perto disso.
As limitações, porém, são rígidas. O MEI não pode ter sócio, nem participar de outra empresa, e só pode exercer atividades que constam na lista oficial do Simei. Profissões regulamentadas, como as de psicólogo, nutricionista e advogado, ficam de fora.
O teto de 2026 é de R$ 81 mil por ano, proporcional aos meses de atividade para quem abriu o CNPJ durante o ano. Se a receita passar desse valor em até 20%, ou seja, até R$ 97.200, o empreendedor paga um DAS complementar sobre o excedente e vira microempresa a partir de janeiro seguinte. Passou de 20%, o desenquadramento é retroativo a janeiro do mesmo ano, com cobrança de todo o imposto como se a empresa já estivesse no Simples.
O limite do MEI está prestes a mudar. Em 15 de outubro de 2026, o Senado aprovou o PLP 186/2026, que eleva o teto para R$ 110 mil a partir de 2027 e para R$ 140 mil a partir de 2028, além de permitir até dois empregados. O texto aguarda sanção presidencial e só passa a valer depois de publicado. Até lá, quem decide o enquadramento para 2026 trabalha com os R$ 81 mil.
Simples Nacional: imposto único com percentual que sobe por faixa
O Simples Nacional reúne até oito tributos em uma guia mensal, o DAS. Ele vale para microempresas (receita de até R$ 360 mil por ano) e empresas de pequeno porte (até R$ 4,8 milhões). A alíquota não é fixa: ela depende da receita bruta acumulada nos últimos 12 meses (RBT12) e do anexo em que a atividade se encaixa.
A Lei Complementar 123/2006 divide as atividades em cinco anexos. Os três mais comuns para pequenos negócios:
| Faixa de receita em 12 meses | Anexo I (comércio) | Anexo III (serviços) | Anexo V (serviços intelectuais) |
|---|---|---|---|
| Até R$ 180 mil | 4% | 6% | 15,5% |
| R$ 180 mil a R$ 360 mil | 7,3% | 11,2% | 18% |
| R$ 360 mil a R$ 720 mil | 9,5% | 13,5% | 19,5% |
| R$ 720 mil a R$ 1,8 milhão | 10,7% | 16% | 20,5% |
| R$ 1,8 milhão a R$ 3,6 milhões | 14,3% | 21% | 23% |
| R$ 3,6 milhões a R$ 4,8 milhões | 19% | 33% | 30,5% |
Essas são as alíquotas nominais. O percentual pago de fato, chamado de alíquota efetiva, é menor a partir da segunda faixa, porque cada faixa tem uma parcela a deduzir. A fórmula é: (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. Uma empresa de serviços do Anexo III com R$ 300 mil de receita em 12 meses, por exemplo, paga cerca de 8,1%, e não 11,2%.
Existem ainda o Anexo II, para indústria, e o Anexo IV, para atividades como construção, vigilância e limpeza, que recolhem a contribuição patronal fora do DAS.
Fator R: a conta que muda o anexo de quem presta serviço
Várias atividades intelectuais, como consultoria, publicidade, engenharia e tecnologia, nascem no Anexo V, que começa em 15,5%. Elas podem migrar para o Anexo III, que começa em 6%, se cumprirem o Fator R.
O cálculo divide a folha de salários dos últimos 12 meses, incluindo o pró-labore dos sócios, pela receita bruta do mesmo período. Se o resultado for igual ou maior que 28%, a empresa paga pelo Anexo III. Abaixo disso, fica no V.
Na prática, muitas empresas ajustam o pró-labore para atingir esse percentual, porque a economia no DAS supera o INSS pago sobre a retirada. O ajuste precisa ser feito com cuidado, já que a remuneração do sócio tem regras próprias de contribuição.
Sublimite e o que fica fora do DAS
Quando a receita passa de R$ 3,6 milhões, a empresa continua no Simples para os tributos federais, mas passa a recolher ICMS e ISS por fora, com as regras normais do estado e do município. Também ficam fora da guia o INSS descontado dos empregados e, para o Anexo IV, a contribuição patronal de 20% sobre a folha.
A partir de 2027, a reforma tributária abre uma escolha nova para quem está no Simples: recolher IBS e CBS dentro do DAS ou no regime regular, gerando crédito integral para clientes que são empresas. Essa decisão afeta principalmente quem vende para outros CNPJs.
Lucro Presumido: imposto sobre um lucro que a lei estima
No Lucro Presumido, a Receita não olha o lucro real da empresa. Ela aplica um percentual de presunção sobre o faturamento e cobra IRPJ e CSLL sobre esse valor estimado. PIS e Cofins são cumulativos, ou seja, incidem sobre a receita sem direito a abater créditos de compras.
| Tributo | Comércio | Serviços em geral |
|---|---|---|
| IRPJ (15% sobre a presunção de 8% ou 32%) | 1,20% da receita | 4,80% da receita |
| Adicional de IRPJ (10% sobre o lucro presumido acima de R$ 20 mil/mês) | Quando aplicável | Quando aplicável |
| CSLL (9% sobre a presunção de 12% ou 32%) | 1,08% da receita | 2,88% da receita |
| PIS cumulativo | 0,65% | 0,65% |
| Cofins cumulativa | 3% | 3% |
| ISS ou ICMS | Regras do estado | 2% a 5%, conforme o município |
| INSS patronal | 20% sobre a folha, mais RAT e terceiros | 20% sobre a folha, mais RAT e terceiros |
Somando IRPJ, CSLL, PIS e Cofins, a carga federal fica perto de 5,93% no comércio e 11,33% nos serviços, antes do ISS ou ICMS e da contribuição sobre a folha. O regime aceita empresas com receita de até R$ 78 milhões por ano.
Desde 2026 há uma mudança relevante. A Lei Complementar 224/2025 aumentou em 10% os percentuais de presunção sobre a parcela da receita que passa de R$ 5 milhões por ano. Em serviços, a presunção sobre esse excedente sobe de 32% para 35,2%. A regra vale para o IRPJ desde janeiro e para a CSLL desde abril de 2026, e está sendo questionada no STF, sem decisão definitiva até aqui.
O Presumido costuma fazer sentido para negócios de serviço com margem alta e folha pequena, faturando acima de onde o Simples fica caro. Abaixo de R$ 360 mil, ele raramente ganha do Simples, porque a carga fixa de 11,33% supera as faixas iniciais e a lista de declarações aumenta bastante.
Lucro Real: imposto sobre o resultado efetivo
No Lucro Real, IRPJ (15%, com adicional de 10%) e CSLL (9%) incidem sobre o lucro apurado na contabilidade, com ajustes previstos em lei. Se a empresa tem prejuízo, não paga esses dois tributos. PIS e Cofins são não cumulativos, com alíquota somada de 9,25%, mas permitem descontar créditos sobre insumos, energia, aluguel e outros gastos.
Ele é obrigatório para quem fatura acima de R$ 78 milhões por ano, para bancos e para alguns setores específicos. Para a pequena empresa, só costuma valer a pena em dois cenários: margem baixa ou prejuízo, e muitas compras que geram crédito de PIS e Cofins, como em parte do comércio e da indústria.
O custo de cumprir as regras é o mais alto dos quatro regimes. A contabilidade precisa ser completa e rigorosa, mês a mês, porque cada real de lucro declarado vira base de imposto.
Obrigações de cada regime: o custo que não aparece na alíquota
O imposto é apenas uma parte da conta. Cada regime traz uma rotina de declarações que exige tempo, sistema e acompanhamento contábil.
| Regime | Mensal | Anual |
|---|---|---|
| MEI | DAS-MEI; relatório de receitas; nota fiscal no padrão nacional (NFS-e) | DASN-SIMEI, até 31 de maio |
| Simples Nacional | PGDAS-D e DAS; eSocial e DCTFWeb se houver folha ou pró-labore | DEFIS; escrituração contábil para distribuir lucro com segurança |
| Lucro Presumido | DCTFWeb; EFD-Contribuições; EFD-Reinf; IRPJ e CSLL trimestrais | ECD e ECF |
| Lucro Real | Tudo do Presumido, com apuração mensal ou trimestral e créditos de PIS/Cofins | ECD, ECF e Lalur |
A distribuição de lucros também entrou nessa conta. A Lei 15.270/2025 criou retenção de 10% de imposto de renda sobre lucros acima de R$ 50 mil por mês pagos a um mesmo sócio. A Receita Federal entende que a regra alcança empresas do Simples, enquanto boa parte dos especialistas defende que a isenção da LC 123/2006 continua valendo. Quem retira valores altos precisa de escrituração organizada para comprovar o lucro distribuído.
Simulação prática: qual enquadramento tributário para pequena empresa de serviço com R$ 78 mil por ano
Considere uma esteticista que vai formalizar o atendimento e projeta faturar R$ 6.500 por mês, ou R$ 78 mil no ano. Estética é atividade permitida no MEI e, no Simples, cai direto no Anexo III.
| Regime | Imposto estimado no ano | Percentual da receita |
|---|---|---|
| MEI | R$ 1.032,60 (12 × R$ 86,05) | 1,3% |
| Simples Nacional, Anexo III, 1ª faixa | R$ 4.680 | 6% |
| Lucro Presumido (11,33% + ISS de 3%, como exemplo) | R$ 11.177 | 14,3% |
| Lucro Real | Sem vantagem: poucos créditos e contabilidade completa | Não recomendado |
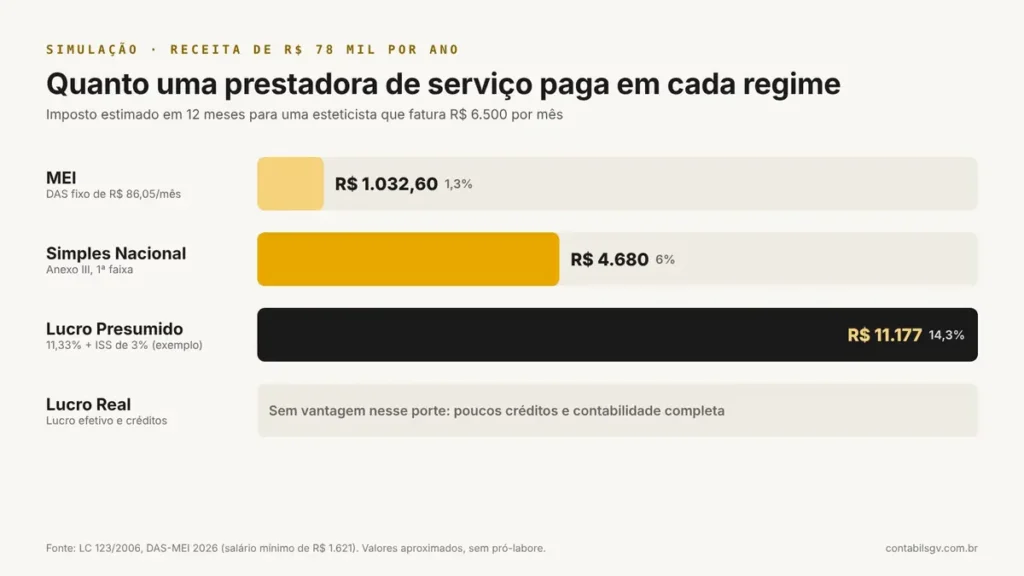
Nesse cenário, o MEI vence com folga. A atenção fica no limite: com R$ 78 mil, sobra apenas R$ 3 mil de margem até o teto de 2026. Um mês mais forte ou um aumento de preço podem levar ao desenquadramento, e o planejamento precisa prever essa passagem para o Simples antes que ela aconteça por obrigação.
Se a mesma profissional abrisse uma clínica com sócia, o MEI deixaria de existir como opção. A comparação passaria a ser entre o Simples, com 6% na primeira faixa mais o INSS do pró-labore, e o Presumido, que só começa a competir quando a receita sobe bastante e a folha é pequena.
Conclusão
Escolher o enquadramento tributário da pequena empresa é cruzar três dados: quanto o negócio vai faturar, qual atividade exerce e quanto gasta com folha. O MEI é imbatível em custo até R$ 81 mil por ano, com um teto que deve subir para R$ 110 mil em 2027 se o PLP 186/2026 for sancionado. O Simples Nacional atende a maior parte das empresas até R$ 4,8 milhões, desde que o anexo e o Fator R estejam corretos. Lucro Presumido e Lucro Real ficam para margens muito altas ou muito baixas, com mais obrigações e custo de gestão.
A decisão fica travada por até um ano depois de tomada, por isso vale chegar a ela com os números da própria empresa calculados. A contadora Sabrina Gomes Vieira (CRC SP-363237), da SGV Serviços Contábeis, faz essa simulação pelo WhatsApp (11) 97820-6033 antes da abertura ou da troca de regime, com atendimento 100% online e orçamento sem compromisso em até 24 horas. Quando o MEI ou o Simples Nacional for o caminho mais vantajoso, a SGV cuida da abertura, do desenquadramento e da contabilidade mensal, com resposta rápida e uma contadora responsável do início ao fim.
Pró-labore é obrigatório no Simples Nacional? A regra, o valor mínimo e o erro que gera autuação
Perguntar se o pró-labore é obrigatório no Simples Nacional costuma vir depois de uma conversa incômoda: o sócio descobre que outra empresa…
Ler artigo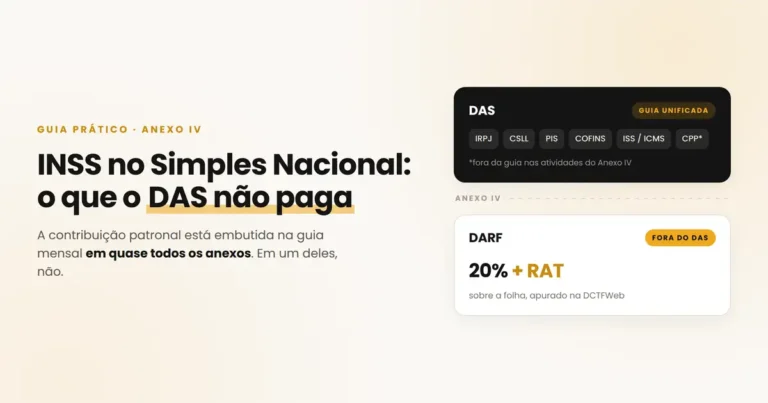
INSS no Simples Nacional: o que o DAS cobre, o que fica de fora e como não pagar duas vezes
Existe uma conta que aparece pouco nas conversas sobre o regime simplificado e derruba o caixa de muita empresa de serviço: o…
Ler artigo
CNPJ Alfanumérico: o que muda para sua empresa a partir de agora
Quem abriu empresa depois de 31 de julho de 2026 pode ter recebido um número diferente do esperado: com letras no meio.…
Ler artigo